Položkový rozpočet pro banku: co hypotéka vyžaduje
Hypotéka je schválená, stavba může začít - a pak přijde e-mail z banky: doložte položkový rozpočet, ideálně v našem formuláři. Pro spoustu stavebníků je to první chvíle, kdy slovo „rozpočet“ přestane být formalita. Banka totiž bez rozpočtu neuvolní peníze a odhad sepsaný za večer u kuchyňského stolu jí stačit nebude. Projdeme si, proč banka položkový rozpočet chce, jak podle něj probíhá čerpání po etapách a co udělat, aby ho schválila napoprvé.
Proč banka rozpočet chce
Účelový úvěr na stavbu má jednu podstatnou vlastnost: banka půjčuje na nemovitost, která ještě nestojí. Stavební rozpočet pro banku proto plní tři role najednou:
- Doložení účelu. Rozpočet ukazuje, že peníze jdou do stavby - do konkrétních konstrukcí a prací, ne „na dům“ obecně.
- Doložení hodnoty. Odhadce banky z rozpočtu a projektu posuzuje budoucí hodnotu nemovitosti, která slouží jako zástava.
- Podklad pro čerpání. Podle rozpočtu banka nastaví, kolik uvolní v jaké fázi stavby a čím se každá fáze doloží.
Jinými slovy: rozpočet pro hypotéku není papír navíc, je to dokument, přes který tečou peníze. Vyplatí se, aby byl stejně kvalitní jako ten, podle kterého stavíte - nejlépe aby to byl tentýž dokument.
Jak funguje čerpání úvěru po etapách
U staveb banky obvykle neposílají celou částku najednou. Úvěr se čerpá postupně: banka uvolní tranši, stavebník ji prostaví, doloží pokrok - a teprve pak přijde další. Konkrétní mechanismus se u jednotlivých bank liší, princip je ale společný: čerpání kopíruje rozestavěnost.
A tady se ukáže kvalita rozpočtu. Když je rozpočet členěný na logické celky - základy, hrubá stavba, střecha, instalace, dokončovací práce - dají se etapy čerpání nastavit přesně podle něj a každá kontrola rozestavěnosti je porovnání dvou dokumentů. Když je rozpočet jedna souhrnná částka, nemá banka co kontrolovat, a to řeší po svém: dalšími dotazy, vlastním odhadcem, nebo zdržením. Rozpočet za dvacet minut zní lákavě, dokud na jeho schválení nečekáte s rozestavěnou hrubou stavbou.
Jaký rozpočet banka přijme
Banky nemají jednotnou závaznou šablonu, požadavky se ale v praxi potkávají v několika bodech:
- Položkový rozpad. Práce a dodávky po položkách nebo aspoň po ucelených oddílech, s výměrami a cenami - ne jedna částka za celý dům.
- Soulad s projektem. Rozpočet musí sedět na projektovou dokumentaci, kterou banka dostala k ocenění. Dům se dvěma koupelnami v projektu a jednou v rozpočtu vyvolá otázky.
- Kompletnost. Včetně přípojek, zpevněných ploch a vedlejších nákladů. Banka financuje dokončitelný dům, ne dům bez příjezdové cesty.
- Formulář banky. Řada bank chce rekapitulaci přepsanou do vlastního formuláře. S položkovým rozpočtem v ruce je to práce na chvíli - čísla se jen přenesou do předepsaných řádků.
Co má obsahovat plnohodnotný rozpočet novostavby, rozebíráme podrobně v článku o rozpočtu na stavbu domu.
Co banky obvykle vrací k přepracování
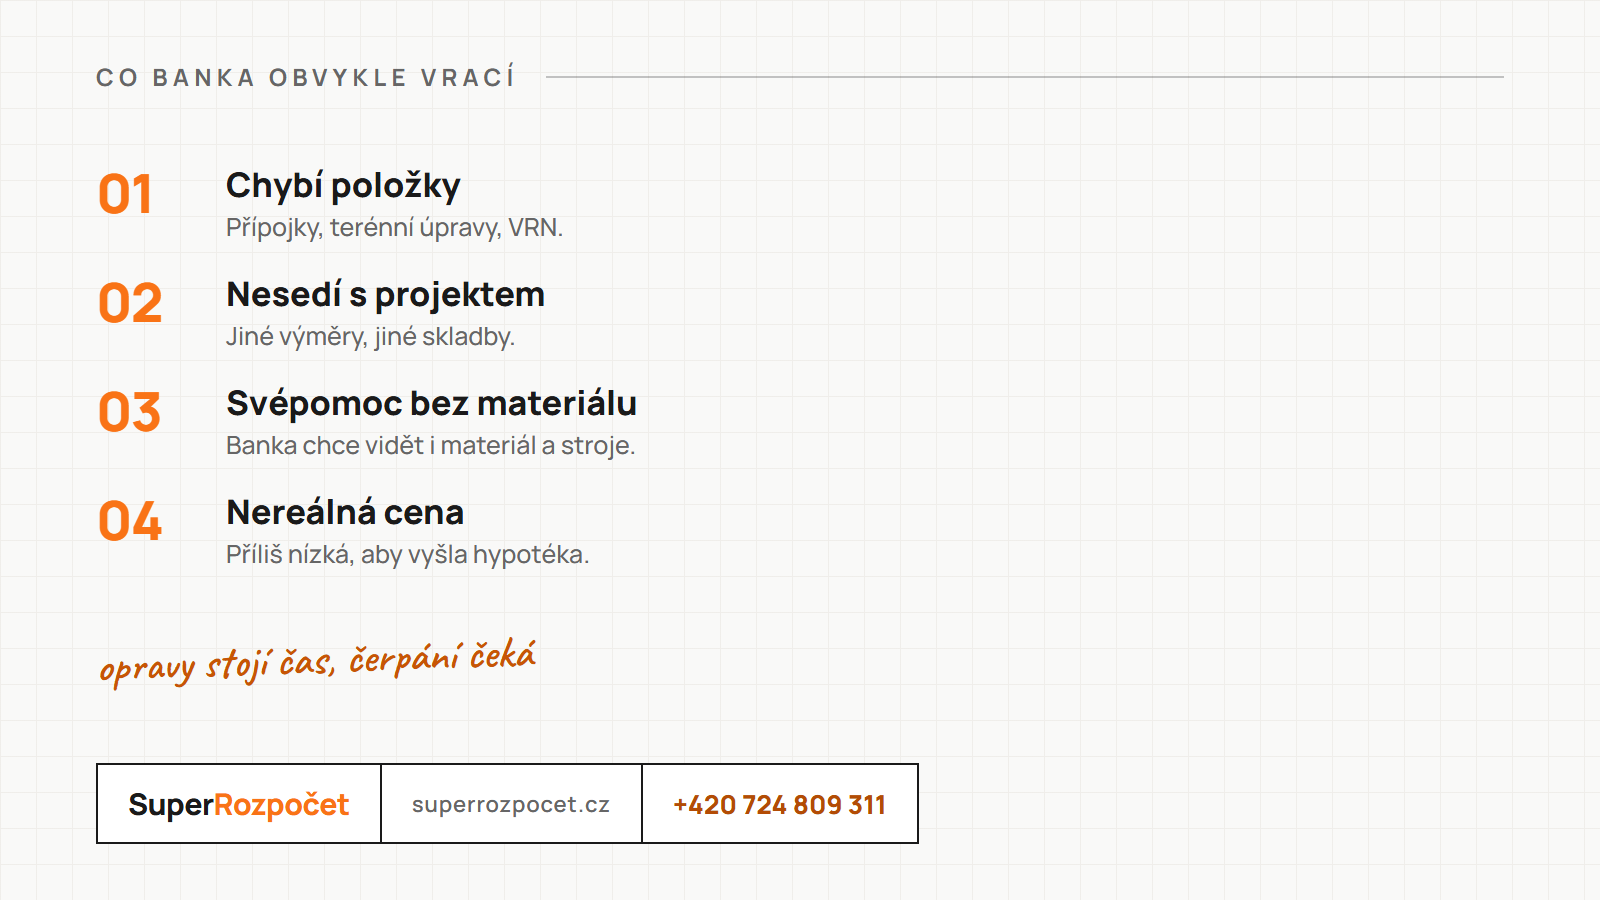
Z praxe se vrací pořád stejné tři věci. Odhad od boku - souhrnné částky typu „elektroinstalace komplet“, u kterých se nedá posoudit ani rozsah, ani cena. Chybějící položky - rozpočet končí omítkami a mlčí o přípojkách, zpevněných plochách nebo o kotli; banka pak buď sníží financovanou částku, nebo chce doplnění. A nesoulad čísel - rozpočet, žádost a projekt uvádějí každý jinou hodnotu stavby.
Každé vrácení znamená kolo komunikace navíc a posun čerpání. Přitom příčina je skoro vždy stejná: rozpočet se vyráběl narychlo kvůli formuláři, místo aby vznikl pořádně z projektu - jednou a pro všechny účely.
Svépomoc vs. stavba dodavatelsky
U dodavatelské stavby je dokládání jednodušší: existuje smlouva o dílo podle občanského zákoníku, rozpočet firmy a faktury, které na něj navazují. Banka vidí souvislou řadu dokumentů od smlouvy po fakturaci.
Svépomoc je na doklady náročnější. Faktury generálního dodavatele nejsou, nakupuje se materiál po částech a práce vlastníma rukama se fakturou doložit nedá. Čerpání se proto typicky opírá o rozpočet, fotodokumentaci a kontroly rozestavěnosti - banka posuzuje, o kolik stavba pokročila oproti rozpočtu, ne hromádku účtenek. Rozpočet je tedy u svépomoci ještě důležitější než u dodavatelské stavby: je to jediný pevný bod, ke kterému se všechno vztahuje. Počítejte i s tím, že stavba svépomocí má svá pravidla ve stavebním zákoně č. 283/2021 Sb. - odborné vedení stavby není volitelný doplněk.
Jak si to zjednodušit
Nejjednodušší cesta je mít jeden rozpočet, který sedí s projektem i s realitou na stavbě, a ten používat všude: pro banku, pro výběr firmy, pro kontrolu fakturace. Prakticky to znamená:
- Nechat sestavit položkový rozpočet z projektové dokumentace dřív, než banka začne urgovat formulář.
- Chtít výstup v otevřeném Excelu - rekapitulaci pak přepíšete do formuláře banky za pár minut a rozpočet můžete průběžně aktualizovat.
- U rekonstrukce financované úvěrem počítat s viditelnou rezervou a jasně popsanými předpoklady - co hlídat, popisujeme v článku o rozpočtu rekonstrukce bytu.
A poctivá poznámka na závěr: pokud stavíte bez úvěru a s jednou prověřenou firmou, kterou znáte léta, rozpočet „pro banku“ pochopitelně neřešíte. I tak se ale hodí vědět, co v ceně je - jen už z jiného důvodu.
Časté otázky
Proč banka k hypotéce vyžaduje položkový rozpočet?
Banka půjčuje na konkrétní účel a potřebuje doložit, že peníze skutečně jdou do stavby a že hodnota nemovitosti poroste úměrně čerpání. Rozpočet je pro ni podklad k ocenění budoucí stavby, ke kontrole účelu čerpání a k nastavení etap, po kterých úvěr uvolňuje.
Jaký rozpočet banka přijme a jaký vrátí?
Přijme položkový rozpočet sestavený z projektové dokumentace: srozumitelné položky, výměry, jednotkové ceny, rekapitulace, obvykle vyplněný i do formuláře banky. Vrací tabulky se souhrnnými částkami bez rozpadu na položky, rozpočty s chybějícími celými kapitolami a čísla, která neodpovídají projektu - obojí prodlužuje schvalování.
Potřebuju rozpočet pro banku i u rekonstrukce?
Ano, pokud rekonstrukci financujete účelovým úvěrem. Rozpočet rekonstrukce domu pro banku má stejnou logiku jako u novostavby - položky, výměry, rekapitulace - jen je potřeba počítat s tím, že část položek stojí na předpokladech o skrytých konstrukcích. I proto je dobré mít v rozpočtu viditelnou rezervu.
Jak se dokládá čerpání při stavbě svépomocí?
U dodavatelské stavby se banka opírá o smlouvu o dílo a faktury firmy. U svépomoci faktury generálního dodavatele nejsou, takže se čerpání typicky dokládá rozpočtem, fotodokumentací postupu a kontrolami rozestavěnosti - část bank posílá odhadce, který porovná stav stavby s rozpočtem. O to důležitější je, aby rozpočet odpovídal tomu, co se na stavbě opravdu děje.
Zohlední rozpočet pro banku i dotaci Nová zelená úsporám?
Program Nová zelená úsporám existuje vedle úvěru - podmínky a doklady si řeší samostatně. Z pohledu rozpočtu pomůže, když jsou opatření, kterých se dotace týká, v rozpočtu vedená jako samostatné položky nebo etapa, aby šla doložit odděleně. Konkrétní podmínky programu si ověřte u jeho administrátora.