Položkový rozpočet pre banku: čo hypotéka vyžaduje
Hypotéka je schválená, stavba môže začať - a potom príde e-mail z banky: doložte položkový rozpočet, ideálne v našom formulári. Pre množstvo stavebníkov je to prvá chvíľa, keď slovo „rozpočet“ prestane byť formalita. Banka totiž bez rozpočtu neuvoľní peniaze a odhad spísaný za večer pri kuchynskom stole jej stačiť nebude. Prejdeme si, prečo banka položkový rozpočet chce, ako podľa neho prebieha čerpanie po etapách a čo urobiť, aby ho schválila na prvýkrát.
Prečo banka rozpočet chce
Účelový úver na stavbu má jednu podstatnú vlastnosť: banka požičiava na nehnuteľnosť, ktorá ešte nestojí. Stavebný rozpočet pre banku preto plní tri roly naraz:
- Doloženie účelu. Rozpočet ukazuje, že peniaze idú do stavby - do konkrétnych konštrukcií a prác, nie „na dom“ všeobecne.
- Doloženie hodnoty. Odhadca banky z rozpočtu a projektu posudzuje budúcu hodnotu nehnuteľnosti, ktorá slúži ako záloh.
- Podklad na čerpanie. Podľa rozpočtu banka nastaví, koľko uvoľní v ktorej fáze stavby a čím sa každá fáza doloží.
Inými slovami: rozpočet pre hypotéku nie je papier navyše, je to dokument, cez ktorý tečú peniaze. Oplatí sa, aby bol rovnako kvalitný ako ten, podľa ktorého staviate - najlepšie, aby to bol ten istý dokument.
Ako funguje čerpanie úveru po etapách
Pri stavbách banky obvykle neposielajú celú sumu naraz. Úver sa čerpá postupne: banka uvoľní tranžu, stavebník ju prestavia, doloží pokrok - a až potom príde ďalšia. Konkrétny mechanizmus sa pri jednotlivých bankách líši, princíp je ale spoločný: čerpanie kopíruje rozostavanosť.
A tu sa ukáže kvalita rozpočtu. Keď je rozpočet členený na logické celky - základy, hrubá stavba, strecha, inštalácie, dokončovacie práce - dajú sa etapy čerpania nastaviť presne podľa neho a každá kontrola rozostavanosti je porovnanie dvoch dokumentov. Keď je rozpočet jedna súhrnná suma, banka nemá čo kontrolovať, a to rieši po svojom: ďalšími otázkami, vlastným odhadcom alebo zdržaním. Rozpočet za dvadsať minút znie lákavo, kým na jeho schválenie nečakáte s rozostavanou hrubou stavbou.
Aký rozpočet banka prijme
Banky nemajú jednotnú záväznú šablónu, požiadavky sa ale v praxi stretávajú v niekoľkých bodoch:
- Položkový rozpad. Práce a dodávky po položkách alebo aspoň po ucelených oddieloch, s výmerami a cenami - nie jedna suma za celý dom.
- Súlad s projektom. Rozpočet musí sedieť na projektovú dokumentáciu, ktorú banka dostala na ocenenie. Dom s dvoma kúpeľňami v projekte a jednou v rozpočte vyvolá otázky.
- Kompletnosť. Vrátane prípojok, spevnených plôch a vedľajších nákladov. Banka financuje dokončiteľný dom, nie dom bez príjazdovej cesty.
- Formulár banky. Mnohé banky chcú rekapituláciu prepísanú do vlastného formulára. S položkovým rozpočtom v ruke je to práca na chvíľu - čísla sa len prenesú do predpísaných riadkov.
Čo má obsahovať plnohodnotný rozpočet novostavby, rozoberáme podrobne v článku o rozpočte na stavbu domu.
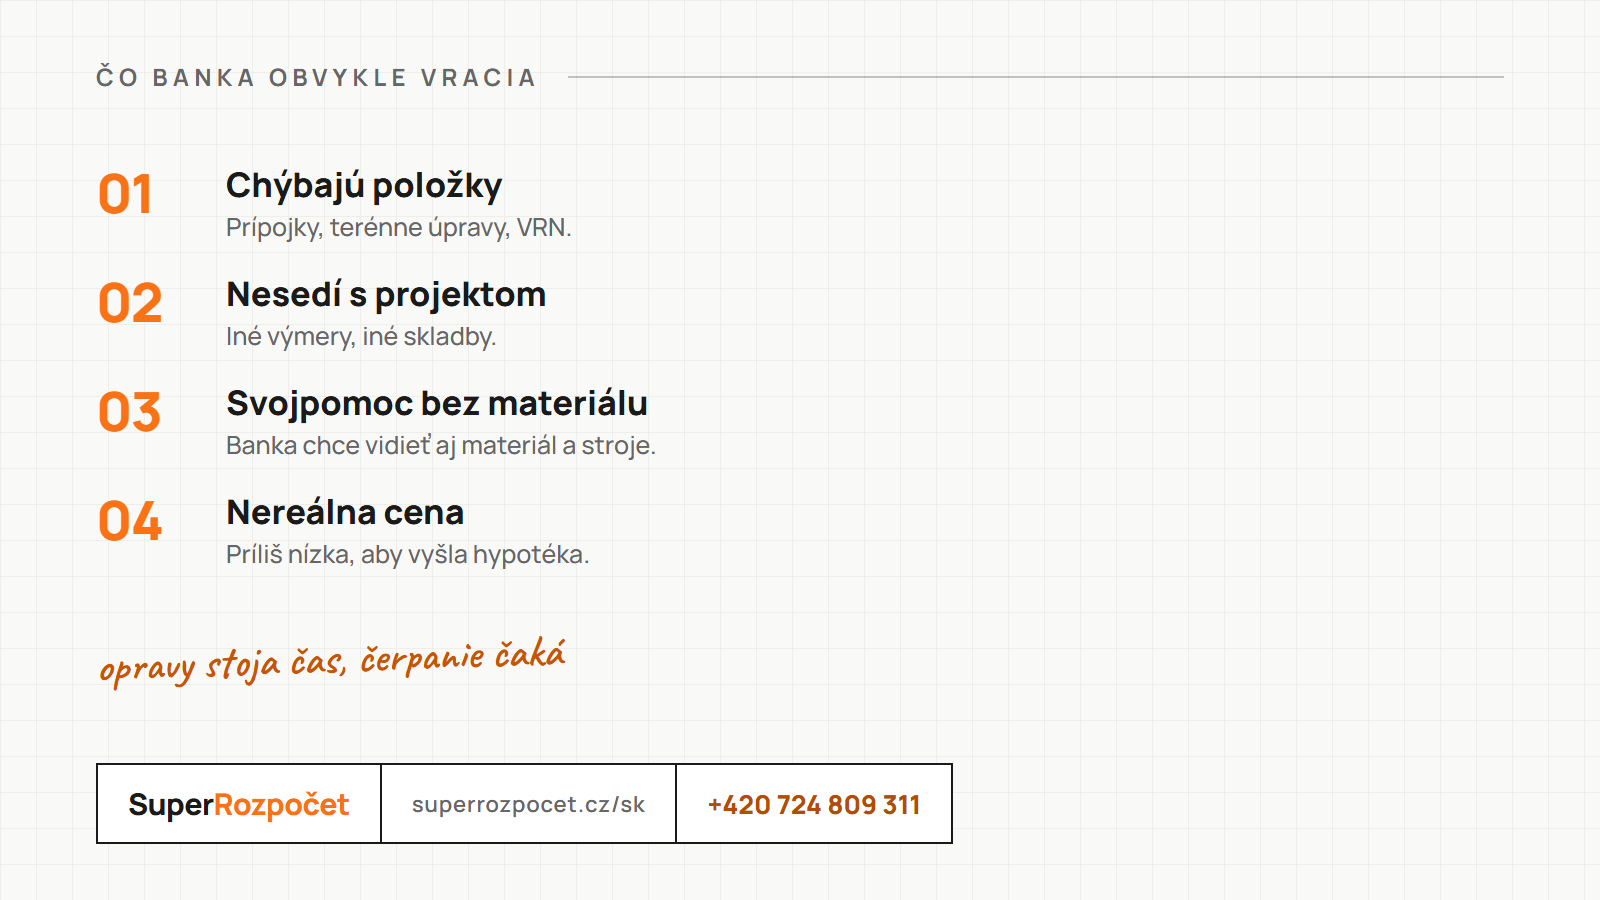
Čo banky obvykle vracajú na prepracovanie
Z praxe sa vracajú stále tie isté tri veci. Odhad od oka - súhrnné sumy typu „elektroinštalácia komplet“, pri ktorých sa nedá posúdiť ani rozsah, ani cena. Chýbajúce položky - rozpočet končí omietkami a mlčí o prípojkách, spevnených plochách alebo o kotle; banka potom buď zníži financovanú sumu, alebo chce doplnenie. A nesúlad čísel - rozpočet, žiadosť a projekt uvádzajú každý inú hodnotu stavby.
Každé vrátenie znamená kolo komunikácie navyše a posun čerpania. Pritom príčina je skoro vždy rovnaká: rozpočet sa vyrábal narýchlo kvôli formuláru, namiesto toho, aby vznikol poriadne z projektu - raz a na všetky účely.
Svojpomoc vs. stavba dodávateľsky
Pri dodávateľskej stavbe je dokladovanie jednoduchšie: existuje zmluva o dielo podľa Občianskeho zákonníka, rozpočet firmy a faktúry, ktoré naň nadväzujú. Banka vidí súvislý rad dokumentov od zmluvy po fakturáciu.
Svojpomoc je na doklady náročnejšia. Faktúry generálneho dodávateľa nie sú, materiál sa nakupuje po častiach a práca vlastnými rukami sa faktúrou doložiť nedá. Čerpanie sa preto typicky opiera o rozpočet, fotodokumentáciu a kontroly rozostavanosti - banka posudzuje, o koľko stavba pokročila oproti rozpočtu, nie kôpku bločkov. Rozpočet je teda pri svojpomoci ešte dôležitejší než pri dodávateľskej stavbe: je to jediný pevný bod, ku ktorému sa všetko vzťahuje. Počítajte aj s tým, že stavba svojpomocne má svoje pravidlá v stavebnom zákone č. 283/2021 Sb. - odborné vedenie stavby nie je voliteľný doplnok.
Ako si to zjednodušiť
Najjednoduchšia cesta je mať jeden rozpočet, ktorý sedí s projektom aj s realitou na stavbe, a ten používať všade: pre banku, pre výber firmy, pre kontrolu fakturácie. Prakticky to znamená:
- Nechať zostaviť položkový rozpočet z projektovej dokumentácie skôr, než banka začne urgovať formulár.
- Chcieť výstup v otvorenom Exceli - rekapituláciu potom prepíšete do formulára banky za pár minút a rozpočet môžete priebežne aktualizovať.
- Pri rekonštrukcii financovanej úverom počítať s viditeľnou rezervou a jasne popísanými predpokladmi - čo strážiť, popisujeme v článku o rozpočte rekonštrukcie bytu.
A poctivá poznámka na záver: ak staviate bez úveru a s jednou preverenou firmou, ktorú poznáte roky, rozpočet „pre banku“ pochopiteľne neriešite. Aj tak sa ale hodí vedieť, čo v cene je - len už z iného dôvodu.
Časté otázky
Prečo banka k hypotéke vyžaduje položkový rozpočet?
Banka požičiava na konkrétny účel a potrebuje doložiť, že peniaze skutočne idú do stavby a že hodnota nehnuteľnosti porastie úmerne čerpaniu. Rozpočet je pre ňu podklad na ocenenie budúcej stavby, na kontrolu účelu čerpania a na nastavenie etáp, po ktorých úver uvoľňuje.
Aký rozpočet banka prijme a aký vráti?
Prijme položkový rozpočet zostavený z projektovej dokumentácie: zrozumiteľné položky, výmery, jednotkové ceny, rekapitulácia, obvykle vyplnený aj do formulára banky. Vracia tabuľky so súhrnnými sumami bez rozpadu na položky, rozpočty s chýbajúcimi celými kapitolami a čísla, ktoré nezodpovedajú projektu - oboje predlžuje schvaľovanie.
Potrebujem rozpočet pre banku aj pri rekonštrukcii?
Áno, ak rekonštrukciu financujete účelovým úverom. Rozpočet rekonštrukcie domu pre banku má rovnakú logiku ako pri novostavbe - položky, výmery, rekapitulácia - len treba počítať s tým, že časť položiek stojí na predpokladoch o skrytých konštrukciách. Aj preto je dobré mať v rozpočte viditeľnú rezervu.
Ako sa dokladá čerpanie pri stavbe svojpomocne?
Pri dodávateľskej stavbe sa banka opiera o zmluvu o dielo a faktúry firmy. Pri svojpomoci faktúry generálneho dodávateľa nie sú, takže sa čerpanie typicky dokladá rozpočtom, fotodokumentáciou postupu a kontrolami rozostavanosti - časť bánk posiela odhadcu, ktorý porovná stav stavby s rozpočtom. O to dôležitejšie je, aby rozpočet zodpovedal tomu, čo sa na stavbe naozaj deje.
Zohľadní rozpočet pre banku aj dotáciu Nová zelená úsporám?
Program Nová zelená úsporám existuje popri úvere - podmienky a doklady si rieši samostatne. Z pohľadu rozpočtu pomôže, keď sú opatrenia, ktorých sa dotácia týka, v rozpočte vedené ako samostatné položky alebo etapa, aby sa dali doložiť oddelene. Konkrétne podmienky programu si overte u jeho administrátora.